
現場の悩み・働き方・制度を、立ち止まって確認できる視点で発信しています。
親の介護が始まると、介護サービスの利用料だけでなく、通院、食事、日用品、住宅の調整などさまざまなお金が必要になることがあります。
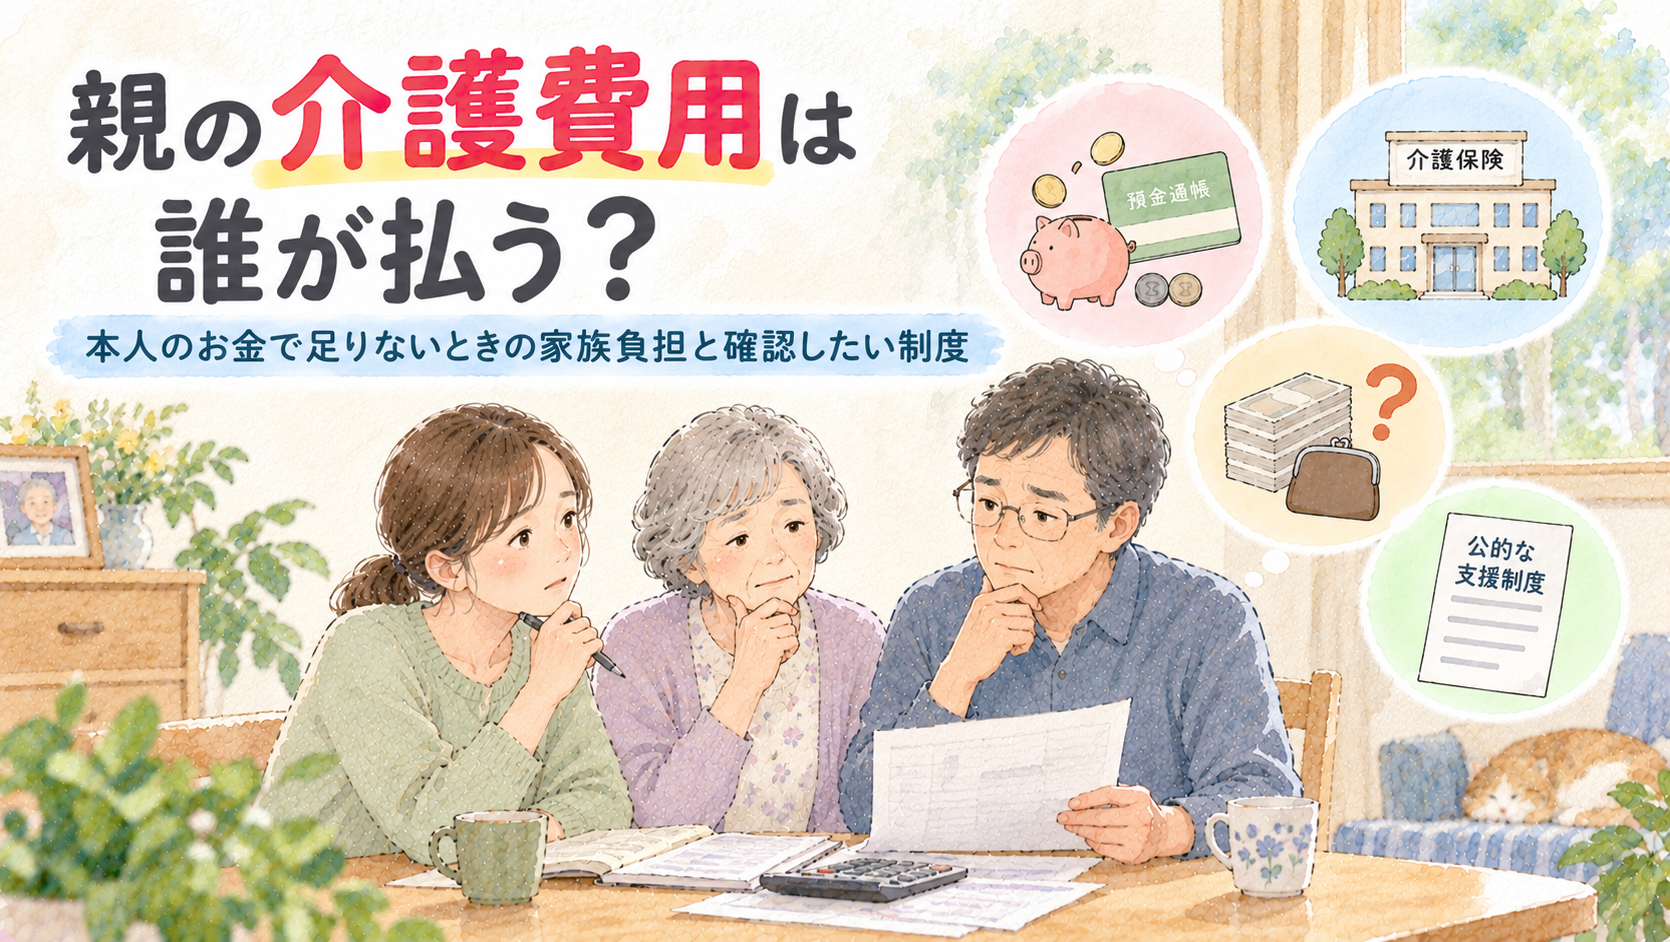
そこで家族が悩みやすいのが、「親の介護費用は誰が払うのか」「子どもが出さなければいけないのか」という問題です。
家族構成や資産状況によって事情は異なりますが、まずは親本人の年金・収入・預貯金などでどこまで負担できるかを整理し、利用できる公的制度を確認することから始めます。家族が不足分をそのまま負担する前に、介護費用全体を見えるようにすることが大切です。
この記事では、親の介護費用を考える順番、介護保険サービスの自己負担、施設で別にかかる費用、兄弟姉妹がいる場合の考え方、負担が重いときに確認したい制度まで解説します。
親の介護費用は誰が払う?まず本人のお金を基準に考える
介護費用について家族内で話すときは、最初から「子どもが毎月いくら出すか」を決めるのではなく、親本人の家計を確認するところから始めると整理しやすくなります。
年金などの定期収入、預貯金、毎月の生活費、医療費、介護サービス費などを並べ、現在の収支を確認します。
家族が無理な金額を継続的に負担すると、介護する側の住宅費、教育費、老後資金まで圧迫する可能性があります。親の生活を支えることと、子世代の生活を維持することの両方を考える必要があります。
介護でかかる費用はサービス利用料だけではない
介護に必要なお金を把握するときは、介護保険サービスの利用料だけを見ないようにしましょう。
- 訪問介護やデイサービスなどの利用者負担
- 施設やショートステイの食費・居住費
- 医療費や薬代
- おむつや日用品などの生活費
- 配食や買い物支援などの費用
- 通院・面会などの交通費
- 住宅改修や福祉用具に関する費用
- 介護保険外サービスの利用料
一度だけ必要になる費用と毎月続く費用を分けて整理すると、今後必要になる金額を考えやすくなります。
介護保険サービスは原則1割、一定以上の所得がある人は2割・3割負担
介護保険の対象となるサービスでは、利用者は原則として費用の1割を負担します。一定以上の所得がある65歳以上の人は、所得などの条件によって2割または3割負担となります。
実際の負担割合は、本人に交付される介護保険負担割合証などで確認します。
また、介護保険には要介護度ごとに利用できるサービス費用の目安となる支給限度基準額があり、限度額を超えてサービスを利用した部分などは保険給付の対象外となることがあります。
「介護保険だからすべて1割で利用できる」と考えず、ケアプランを作る際に毎月の自己負担見込みもケアマネジャーへ確認しましょう。
老人ホームなどでは食費・居住費も確認する
施設サービスを利用する場合は、介護サービスの1〜3割負担だけでなく、居住費・食費・日常生活費などが別に必要になることがあります。
そのため施設を比較するときは、月額利用料の一部分だけを見るのではなく、本人の状態で必要になる介護サービスや加算、食費、居住費、日用品などを含めた月々の支払額を確認することが重要です。
特に「親の年金だけで入居できるか」を考える場合は、年金額と施設の総費用を月単位で比べましょう。
施設の種類そのものから整理したい場合は、特養と老健の違いも参考にしてください。
介護が本格化する前に親のお金を確認しておく
介護が始まってから初めて親の資産状況を確認しようとしても、本人が説明できなかったり、通帳や契約書類の場所が分からなかったりすることがあります。
本人が元気なうちに、本人の同意を得ながら次のような情報を整理しておくと安心です。
- 年金など毎月の収入
- 預貯金の状況
- 家賃や住宅関連費
- 医療費や保険料
- 毎月の生活費
- 加入している民間保険
- 介護に使える資金の範囲
通帳や暗証番号を家族が勝手に管理するのではなく、本人の意思と財産を守ることを前提に進めます。判断能力の低下によって財産管理が難しくなっている場合は、地域包括支援センターなどへ相談し、成年後見制度を含む適切な支援について確認しましょう。
親の介護費用を子どもが払う前に確認したいこと
親の収入だけでは足りないと感じても、すぐに家族の収入から補填するのではなく、支出と制度を確認します。
- 現在利用しているサービスは本人の状態に合っているか
- 介護保険の対象になる支援を十分活用できているか
- 高額介護サービス費などの対象にならないか
- 施設利用なら食費・居住費の軽減制度を利用できないか
- 自治体独自の助成や生活支援がないか
- 不要になった固定費や契約が残っていないか
ケアマネジャーには介護内容だけでなく、「費用面で継続が難しい」という事情も伝えて構いません。予算を含めて、続けられるケアプランを相談しましょう。
まだ担当者が決まっていない場合は、ケアマネジャーの探し方・選び方も参考にしてください。
兄弟姉妹がいる場合は「同額負担」だけで決めない
兄弟姉妹がいる家庭では、介護費用を誰がどれだけ負担するかがトラブルになることがあります。
一人が近くに住んで通院同行や手続きを担当し、別の人が遠方に住んでいるなど、介護にかけている時間や交通費も異なります。
そのため、金銭負担だけを切り離して決めるより、親本人の資金、各家族が担っている介護、交通費や立替金などを共有したうえで話し合うほうが状況を整理しやすくなります。
立替が発生する場合は、誰が何のためにいくら支払ったかを記録しておくと、後から確認しやすくなります。
費用だけでなく通院や連絡、手続きなども含めて役割を整理したい場合は、兄弟で親の介護をどう分担する?も参考にしてください。
介護費用の負担が重いときに確認したい制度
高額介護サービス費
介護保険サービスの利用者負担が一定の上限額を超えた場合、超えた分が支給される「高額介護サービス費」があります。上限額は所得区分などによって異なります。
対象となる費用と対象外の費用があるため、詳しくは市区町村の介護保険窓口へ確認してください。
施設の食費・居住費に関する負担軽減
介護保険施設やショートステイでは、所得や資産などの要件を満たす人について、食費・居住費の負担を軽減する仕組みがあります。
施設費用が重い場合は「月額が高いから家族が払う」と決める前に、対象となる制度がないか市区町村や施設、ケアマネジャーへ確認しましょう。
医療費も大きい場合
介護だけでなく医療費の自己負担も大きい家庭では、高額医療・高額介護合算療養費制度の対象になる場合があります。加入している医療保険や市区町村の窓口で確認してください。
親のお金だけでは介護費用が足りないときは?
親の年金や預貯金だけでは必要な介護を続けられない場合、家族だけで不足額を抱え込まず、早めに相談してください。
まずはケアマネジャー、市区町村の介護保険窓口、地域包括支援センターなどへ家計状況を含めて相談し、利用できる制度やサービスの組み直しを確認します。
介護保険外サービスを利用している場合も、必要性と利用頻度を見直します。ただし、費用だけを理由に本人の安全に必要な支援を急に止めるのではなく、代替手段を専門職と検討することが重要です。
相談先が分からない場合は、地域包括支援センターで相談できることを確認してください。
親の介護費用でよくある疑問
親の年金だけで介護できますか?
必要な介護内容、本人の年金額、住居費、施設か在宅かなどによって異なるため一律には判断できません。まず毎月の収入と介護・生活費を一覧にし、不足額があるか確認します。
介護費用を一人の子どもだけが払ってもいい?
家庭ごとの事情がありますが、継続的な負担になる場合は、本人の資金状況や兄弟姉妹を含む家族の役割を共有しておくことが大切です。立替の場合は支出記録も残しておきましょう。
親の預金を介護費用に使っていい?
本人の財産であるため、本人の意思を確認しながら本人の生活や介護のために適切に管理することが基本です。本人の判断能力が低下し、財産管理が難しい場合は、家族だけで判断せず地域包括支援センターなどへ相談してください。
介護費用についてケアマネジャーに相談していい?
相談して構いません。希望するサービスが家計上継続できない場合は、その事情を伝えたうえでケアプランや利用方法を検討します。
まとめ|親の介護費用は家族が払う前に「本人の家計と使える制度」を整理する
親の介護費用が必要になったら、まず本人の年金・収入・預貯金と毎月の生活費を確認し、本人のお金でどこまで支えられるかを整理します。
介護保険サービスには1〜3割の利用者負担があり、施設では食費・居住費なども必要です。一方で、高額介護サービス費や所得等に応じた負担軽減制度を利用できる場合があります。
家族が不足額を払い続けることだけを解決策にせず、ケアマネジャー、市区町村、地域包括支援センターへ費用面も含めて相談することが重要です。

飲食・WEB・デザイン・出版など、様々な業界を経験し、今は日々利用者さんと向き合う現役のケアワーカー。介護にたどり着いたのは、大好きだった祖母の自宅介護がきっかけ。
ケアチルでは、現場での視点も交えつつ、これから介護業界に携わろうとしている方、すでに業界にいて岐路に立っている方に向けて、介護業界の情報を分かりやすくお届けします。